La normativa establece que el procedimiento de pago del anticipo de garantía deberá comenzar dentro de las primeras 24 horas y no podrá extenderse más de cinco días hábiles. También modifica las modalidades de acreditación a los depositantes.
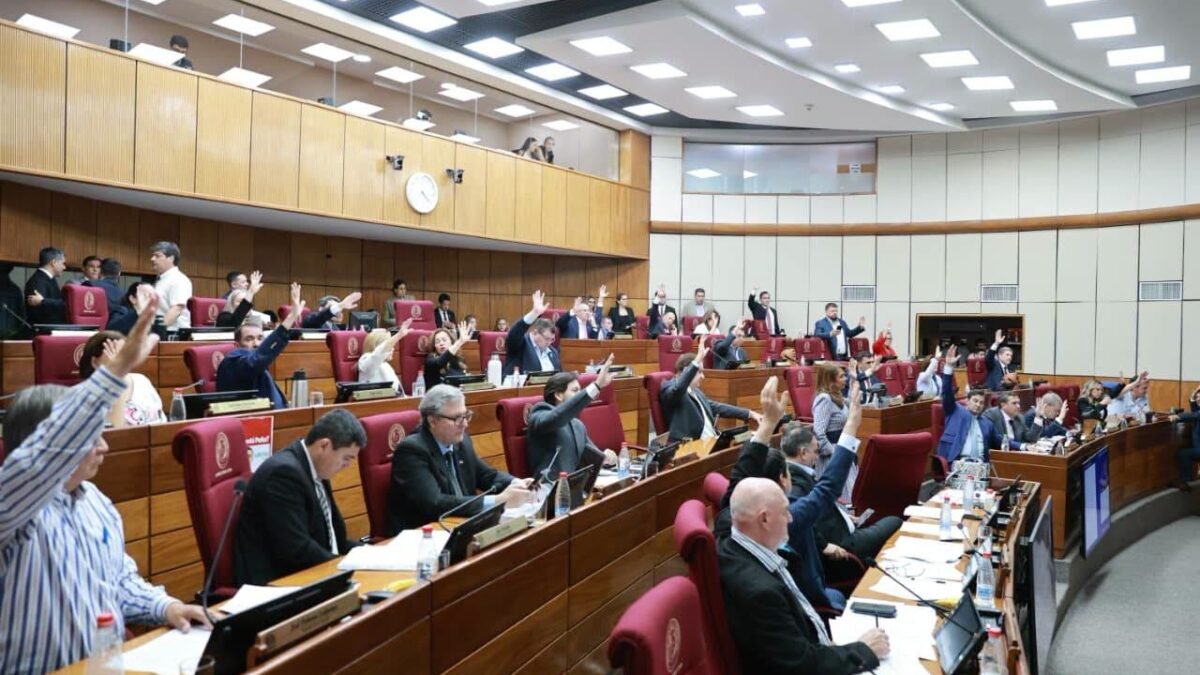
El Senado sancionó la ley que introduce cambios en los mecanismos y plazos para la devolución de depósitos garantizados ante procesos de resolución de entidades financieras, con el objetivo de acelerar el acceso de los pequeños ahorristas a sus fondos.
Una de las principales modificaciones establece que el procedimiento de pago del anticipo de garantía deberá iniciarse dentro de las 24 horas y no podrá superar los cinco días hábiles siguientes a la entrada en vigencia de la ley, cuando se trate de procesos de resolución ya en curso.
Para nuevos procedimientos, ese plazo comenzará a contabilizarse desde la aprobación de la resolución correspondiente.
Cambios para titulares de tarjetas de crédito
En el artículo 1 se establece que, al calcular la compensación para determinar el saldo neto de los titulares de tarjetas de crédito, solamente podrá descontarse el pago mínimo mensual.
La normativa permite aplicar un descuento superior o cancelar la totalidad del saldo únicamente cuando exista una autorización expresa del cliente.
También se restringe el acceso al anticipo de garantía para personas vinculadas a la entidad o excluidas de la cobertura. Si alguna de ellas recibiera el dinero, deberá devolverlo al Fondo dentro de las 24 horas posteriores a la comunicación de su exclusión por parte de la Superintendencia de Bancos.
Sobre los montos que no sean restituidos se aplicará el interés máximo permitido, tomando como referencia el límite de la tasa de usura publicado por el Banco Central del Paraguay correspondiente al mes anterior.
Entidades deberán mantener registros actualizados
La ley dispone además que las entidades financieras deberán contar permanentemente con un registro actualizado de cada depositante y ponerlo a disposición del Banco Central del Paraguay.
Ese registro tendrá que identificar los saldos, el monto cubierto por la garantía, las obligaciones que puedan ser compensadas y si la persona se encuentra vinculada a la entidad. El incumplimiento de esta obligación será considerado una falta grave.
Transferencias electrónicas o pago en efectivo
Otra modificación elimina la posibilidad prevista inicialmente de habilitar temporalmente la aplicación de ueno bank y el sistema SIPAP para efectuar los pagos.
En su reemplazo, los fondos serán acreditados mediante transferencias electrónicas a una cuenta habilitada a nombre del cliente de la entidad sometida a resolución.
Cuando el depositante no disponga de una cuenta abierta a su nombre, el mecanismo previsto será el pago en efectivo.
Con información de Última Hora.